Financiamento imobiliário: como funciona, passo a passo
Entenda entrada, prazo, SAC e Price, seguros, análise de crédito e avaliação do imóvel no financiamento da casa própria.
No financiamento imobiliário o banco paga o imóvel ao vendedor e você devolve ao banco em parcelas mensais, com juros, ao longo de muitos anos. O imóvel fica como garantia (alienação fiduciária) até a última parcela. Entrada, taxa, prazo e limite variam por banco.
Como funciona o financiamento, passo a passo?
- Simulação. Você informa renda, valor do imóvel e entrada, e o banco mostra a parcela estimada.
- Análise de crédito. O banco avalia renda e histórico.
- Avaliação do imóvel. Um engenheiro do banco confere o valor e a situação do imóvel. O banco financia uma parte desse valor.
- Análise da documentação do imóvel e do vendedor.
- Contrato e registro. A escritura e o registro formalizam a compra e a garantia.
- Pagamento ao vendedor e entrega das chaves.
O que são SAC e Price?
- SAC: a parcela começa mais alta e diminui ao longo do tempo.
- Price: a parcela é fixa (ou quase), mais baixa no início e mais cara no total.
Quais são os custos do financiamento?
Juros, seguros obrigatórios (morte e invalidez, danos ao imóvel), tarifas e a avaliação do imóvel, além de ITBI, escritura e registro. Peça ao banco o custo efetivo total (CET) para comparar.
O que o banco olha para aprovar?
Renda, histórico de crédito e a relação entre parcela e renda. Muitos bancos limitam a parcela a uma parte da renda, em geral por volta de 30%.
Como começar?
Defina o seu teto em quanto posso gastar com moradia e veja se o FGTS pode ajudar na entrada em usar o FGTS na compra do imóvel.
Um exemplo de SAC e Price
Financiamento de R$ 300.000. No SAC, a amortização é constante: com 360 meses, o abate mensal do principal é de cerca de R$ 833, e os juros caem a cada parcela, então a parcela total diminui com o tempo. Na Price, a parcela é praticamente igual do começo ao fim, mais baixa no início e mais cara no total que o SAC. Este é um exemplo do funcionamento, e a parcela real depende da taxa e do prazo do seu banco.
Que documentos o banco pede?
- identidade, CPF, certidão de estado civil e comprovante de residência;
- comprovante de renda dos últimos meses e declaração de imposto de renda, quando houver;
- extrato do FGTS, se for usá-lo;
- documentos do imóvel e do vendedor.
Como comparar propostas de bancos?
Compare o CET, o valor da parcela, o prazo, o seguro e as tarifas. Uma taxa de juros menor pode vir com seguro mais caro. Peça a simulação por escrito.
Quais cuidados tomar?
- Não financie o teto de aprovação: deixe folga.
- Confira o prazo e quanto você paga no total.
- Peça simulação de amortização antecipada.
- Guarde o contrato e leia as cláusulas de atraso.
Posso trocar de banco depois?
Existe a portabilidade do financiamento, que permite levar a dívida para outro banco que ofereça condições melhores. Vale comparar quando as taxas mudam.
Para ver fotos, valores e agendar uma visita acompanhada, chame a Imob Easy no WhatsApp, (92) 9471-7316.
Perguntas frequentes
O que é o CET do financiamento?
É o Custo Efetivo Total: soma juros, seguros e tarifas. Use o CET para comparar propostas de bancos diferentes.
Qual é a diferença entre SAC e Price?
No SAC a parcela começa maior e cai. Na Price ela é mais estável e menor no começo, mas costuma custar mais no total.
Dá para quitar antes do prazo?
Dá. Pode-se amortizar ou quitar antecipadamente, com redução de juros. Veja as condições no contrato do seu banco.
Imóveis em destaque
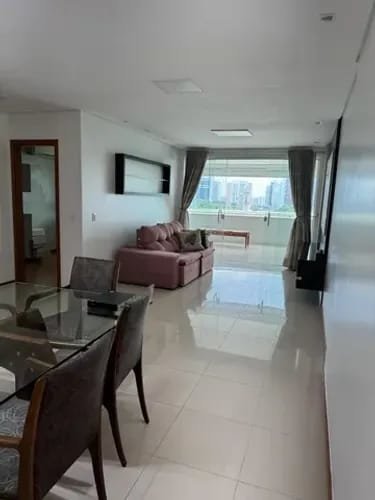 Apartamento · cód. 3854
Sollar da Villa
None
3 qtos167 m²2 vagas
R$ 10.000/mês
 Casa de condomínio · cód. 3611
CONDOMÍNIO PASSEIO DAS ÁGUAS
None
3 qtos300 m²2 vagas
R$ 725.000venda
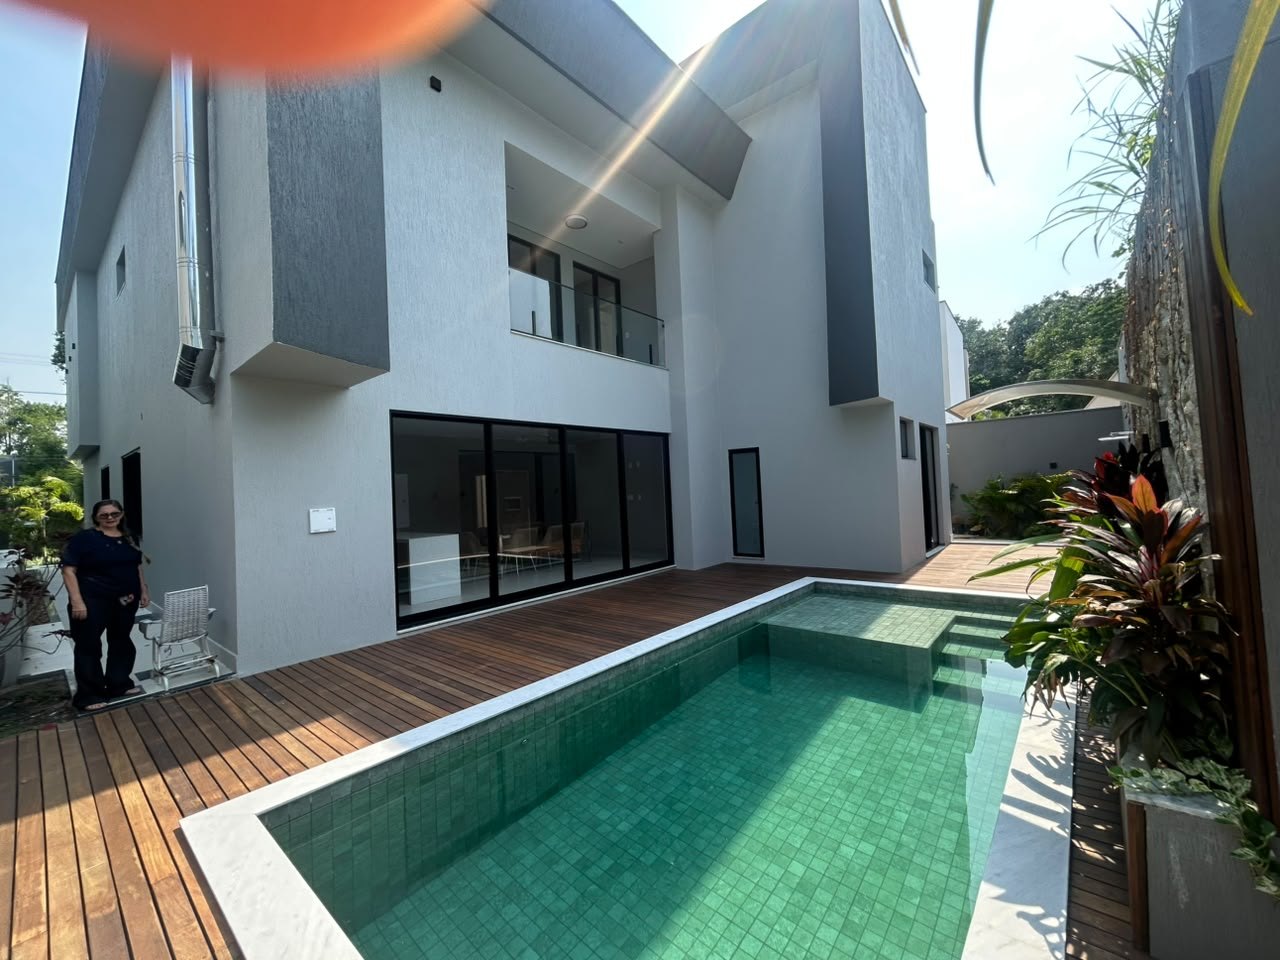 Casa de condomínio · cód. 9156
Alphaville 2
Ponta Negra
5 qtos466 m²3 vagas
R$ 4.200.000venda
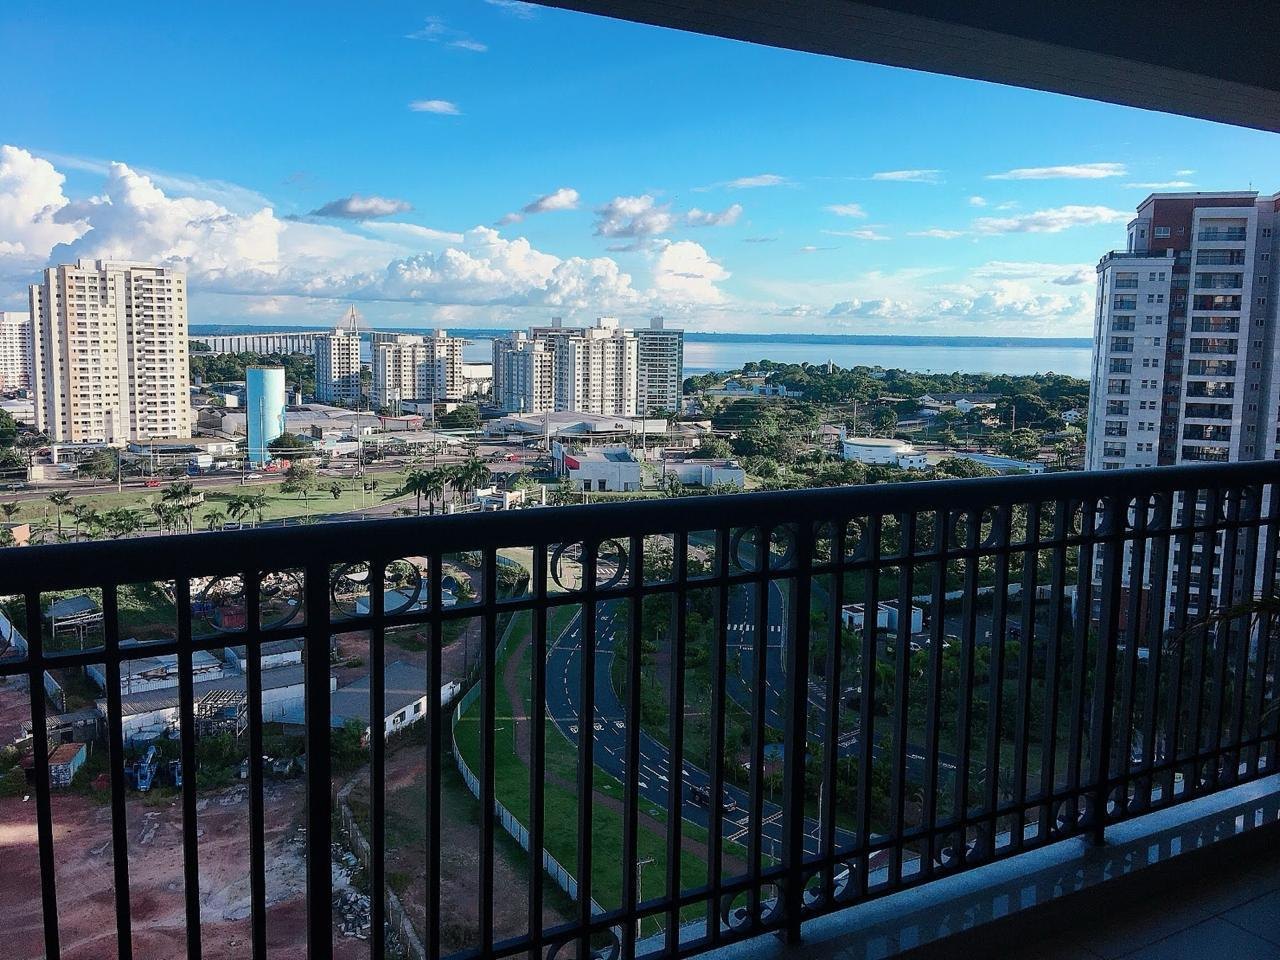 Apartamento · cód. 9155
Liverpool Reserva Inglesa
Ponta Negra
3 qtos113 m²1 vaga
R$ 1.150.000venda